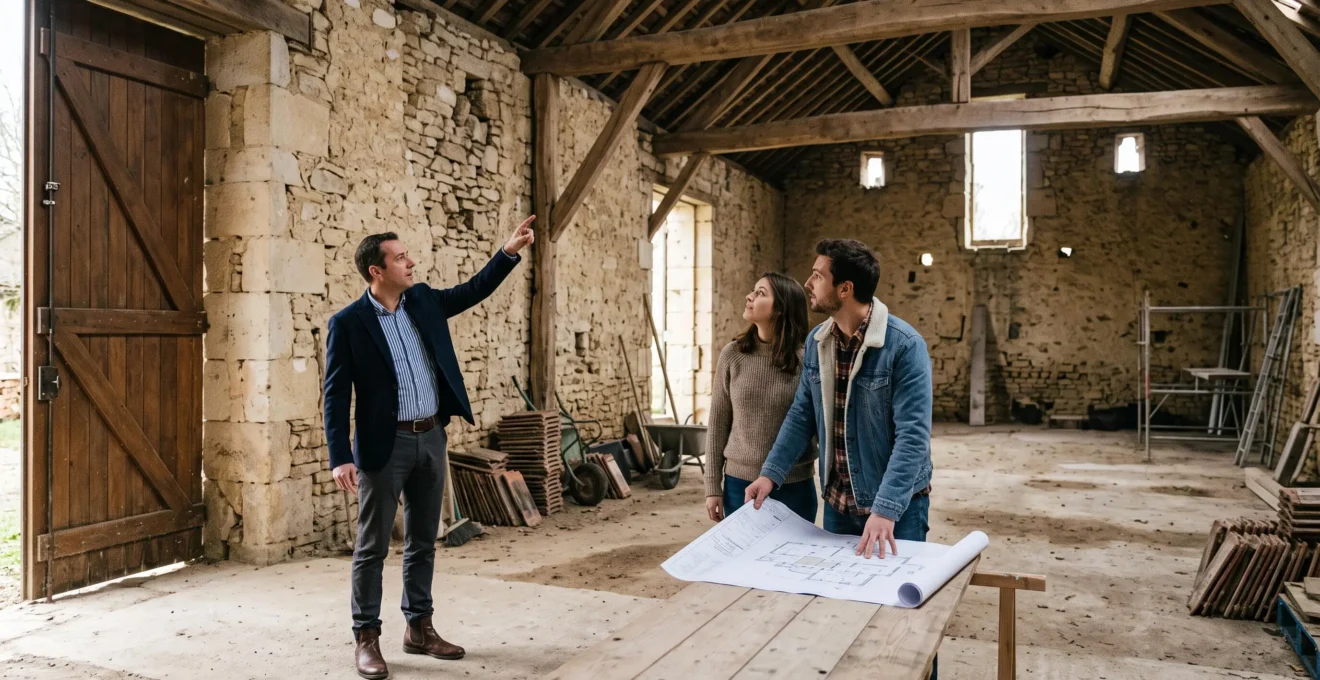
Un refus de crédit immobilier ne signifie pas nécessairement que le projet est irréalisable. Pour un indépendant aux revenus variables, un expatrié, un emprunteur senior ou un acquéreur qui souhaite transformer une ancienne exploitation agricole en habitation, la difficulté tient souvent à la rencontre entre deux risques : celui présenté par le profil financier et celui associé au bien immobilier. Tous les établissements ne les apprécient pas de la même manière.
Le bon partenaire n’est donc pas systématiquement la banque qui affiche le taux le plus bas. C’est celle dont les critères d’instruction, les garanties acceptées et les possibilités de financement correspondent réellement à l’opération. Crédit Agricole, Crédit Mutuel, Banques Populaires, banques traditionnelles, banques en ligne et courtiers constituent des voies d’accès différentes, mais aucune catégorie ne garantit l’acceptation d’un dossier atypique.
La stratégie consiste à qualifier précisément le motif des refus, à présenter des justificatifs adaptés et à consulter les bons interlocuteurs sans multiplier inutilement les demandes. Les règles du Haut Conseil de stabilité financière (HCSF), la politique de risque de chaque prêteur et les caractéristiques techniques du bien doivent être examinées séparément.
Les trois décisions à prendre avant de choisir une banque
- Identifier si la difficulté provient de l’emprunteur, du bien, de l’apport ou de la structure globale du financement.
- Comparer les réseaux mutualistes, les banques traditionnelles, les banques en ligne et les courtiers selon leur capacité réelle à étudier le montage.
- Arbitrer sur le coût global, les garanties, les travaux finançables et les modalités de déblocage des fonds, pas uniquement sur le taux nominal.
- 5.1 : Pourquoi les banques françaises refusent-elles certains dossiers sans 10 % d’apport minimum ?
- 34.2 : Comment présenter 3 ans de revenus variables pour maximiser votre capacité d’emprunt ?
- 8.1 : Pourquoi certaines banques mutualistes françaises acceptent-elles des dossiers refusés ailleurs ?
- 8.3 : Banque traditionnelle, banque en ligne ou courtier : lequel choisir pour un premier achat atypique en France ?
- 8.2 : Comment construire un dossier bancaire susceptible d’être étudié en 15 jours dans une banque en ligne ?
- 8.4 : L’erreur d’accepter une domiciliation des revenus pouvant entraîner 3 000 € de frais bancaires sur la durée du crédit
- 8.5 : Comment améliorer votre profil bancaire en 6 mois pour viser 0,3 point de moins sur votre taux ?
- Comment structurer votre crédit immobilier en France pour viser 30 000 € d’économies sur 20 ans ?
5.1 : Pourquoi les banques françaises refusent-elles certains dossiers sans 10 % d’apport minimum ?
Les banques françaises ne sont pas soumises à une obligation réglementaire générale imposant 10 % d’apport personnel pour accorder un crédit immobilier. Le HCSF encadre principalement le taux d’effort et la durée du financement, tandis que chaque établissement conserve une appréciation propre du risque. Un apport insuffisant peut donc expliquer un refus commercial, mais il ne constitue pas, à lui seul, une infraction à une règle nationale de financement.
Les mesures du HCSF fixent notamment un taux d’effort de référence maximal de 35 % et une maturité généralement limitée à 25 ans, sous réserve des possibilités de flexibilité et de différé prévues par le dispositif. Une marge de flexibilité réglementée permet aux établissements de déroger à certains critères dans les limites définies. Elle ne constitue cependant ni un droit individuel au crédit ni une obligation d’accepter un dossier atypique.
35 %
Il s’agit du taux d’effort de référence encadré par le HCSF, et non d’un seuil d’apport personnel. Les établissements conservent leur pouvoir d’appréciation du risque.
Référence : mesures du HCSF sur les conditions d’octroi des crédits immobiliers.
Dans un projet atypique, l’apport doit être analysé en fonction de l’ensemble des dépenses : prix d’acquisition, frais de mutation, frais de garantie, travaux, honoraires éventuels et réserve de sécurité. Une grange à transformer, un ancien commerce ou un bâtiment nécessitant une réhabilitation complète ne présente pas le même profil de risque qu’un appartement standard immédiatement habitable.
Le comité de crédit peut notamment s’interroger sur la valeur du bien après travaux, la facilité de revente, la conformité de la destination envisagée et le risque de dépassement budgétaire. Un apport plus important peut alors réduire le montant exposé par la banque ou compenser une incertitude sur les garanties. À l’inverse, mobiliser toute son épargne peut fragiliser l’opération en supprimant la réserve nécessaire au chantier.
Trois montages méritent d’être comparés avant toute consultation :
- Apport couvrant les frais annexes : l’emprunteur finance le prix du bien par le crédit et conserve une partie de son épargne. La faisabilité dépend notamment de la quotité financée et de la valeur retenue par le prêteur.
- Apport réduisant le capital emprunté : une partie du prix est financée sur fonds propres. Le montant du crédit diminue, mais la trésorerie restante doit encore couvrir les imprévus.
- Financement intégral de l’opération : le prix et les frais sont intégrés au besoin de financement lorsque le prêteur accepte cette structure. Ce scénario est généralement plus exigeant en matière de solvabilité et de garanties.
Un refus lié à l’apport ne doit pas être confondu avec un refus lié au bien. Si la difficulté concerne l’évaluation immobilière, la destination ou le coût des transformations, augmenter l’apport ne résoudra pas nécessairement le problème. Il faut alors documenter la valeur, les autorisations et le programme de travaux avant de solliciter une autre catégorie de prêteurs.
Cette distinction évite de consommer inutilement une épargne disponible. Elle permet surtout de présenter au prochain établissement une opération dont les risques sont identifiés et dont le financement répond à un besoin chiffré.
34.2 : Comment présenter 3 ans de revenus variables pour maximiser votre capacité d’emprunt ?
Pour présenter trois années de revenus variables à une banque, il faut transformer des flux irréguliers en historique financier lisible, vérifiable et cohérent. L’objectif n’est pas de retenir artificiellement l’année la plus favorable, mais de montrer quelles ressources sont récurrentes, lesquelles sont exceptionnelles et quelle mensualité reste supportable lorsque l’activité ralentit.
La première difficulté tient à la nature des revenus. Un indépendant, un commercial rémunéré à la commission, un dirigeant rémunéré par dividendes et un salarié percevant des primes ne sont pas évalués à partir des mêmes justificatifs. Le dossier doit distinguer les sommes effectivement perçues de celles qui correspondent à des perspectives futures.
Un tableau sur trois exercices peut structurer cette présentation :
| Nature des ressources | Éléments à présenter | Justificatifs utiles |
|---|---|---|
| Revenus fixes | Rémunération stable et évolution annuelle | Bulletins de salaire, contrats, avis fiscaux |
| Commissions récurrentes | Montants encaissés, fréquence et évolution | Bulletins, relevés et attestations |
| Primes exceptionnelles | Montants isolés et caractère non récurrent | Bulletins et justificatifs de versement |
| Bénéfices professionnels | Résultats annuels et rémunération effectivement disponible | Bilans, comptes de résultat et déclarations fiscales |
| Dividendes | Montants distribués et régularité des distributions | Décisions de distribution et justificatifs fiscaux |
Il n’existe pas de méthode réglementaire unique imposant aux banques de calculer les revenus variables sur une moyenne de trois ans. L’article L313-16 du Code de la consommation impose au prêteur une évaluation rigoureuse de la solvabilité de l’emprunteur, mais ne prescrit pas une formule universelle de traitement des commissions, dividendes ou bénéfices professionnels.
En pratique, trois hypothèses peuvent être préparées pour faciliter la discussion avec le conseiller :
- Moyenne pluriannuelle : elle lisse les fluctuations et peut représenter une activité régulière malgré des variations annuelles.
- Dernière année représentative : elle peut être pertinente lorsque l’activité a évolué durablement, à condition de justifier cette évolution.
- Approche prudente : elle exclut les recettes exceptionnelles ou incertaines pour mesurer la capacité de remboursement récurrente.
La baisse ponctuelle d’un exercice doit être expliquée sans être dissimulée. Une interruption d’activité, un investissement professionnel ou une modification du statut juridique peuvent éclairer les chiffres, mais chaque explication doit être associée à des éléments vérifiables. Les perspectives commerciales futures ne doivent pas être présentées comme des revenus déjà acquis.
Le dossier doit aussi comporter un test de résistance : que devient la capacité de remboursement si les revenus reviennent à un niveau proche de l’exercice le moins favorable ? Cette simulation doit intégrer les charges courantes, les mensualités existantes, les dépenses liées au bien et les éventuels dépassements de travaux.
Les cinq actions pour rendre vos revenus variables lisibles
- Rassembler les justificatifs des trois derniers exercices : produire un dossier classé par année avec les avis fiscaux, bilans et bulletins disponibles.
- Ventiler les revenus par nature : remettre un tableau séparant fixe, commissions, primes, bénéfices et dividendes.
- Expliquer les variations : joindre une note factuelle accompagnée des preuves relatives aux changements d’activité ou aux événements exceptionnels.
- Calculer trois hypothèses de ressources : fournir un tableau comparant moyenne pluriannuelle, dernière année représentative et scénario prudent.
- Tester une année défavorable : présenter un budget intégrant mensualités, charges du bien et dépenses de travaux dans une situation moins favorable.
Cette préparation est particulièrement importante pour un projet immobilier atypique, car le prêteur doit apprécier simultanément la stabilité des ressources et la faisabilité de l’opération. Une capacité d’emprunt théorique élevée ne suffit pas si le financement devient fragile au premier ralentissement de l’activité.
8.1 : Pourquoi certaines banques mutualistes françaises acceptent-elles des dossiers refusés ailleurs ?
Certaines banques mutualistes françaises peuvent étudier un dossier refusé par un autre établissement parce que leurs critères internes, leur organisation territoriale et leur connaissance du marché local ne sont pas nécessairement identiques. Cette différence d’appréciation ne signifie pas qu’elles sont systématiquement plus permissives : elle dépend de l’entité sollicitée, du projet, des garanties et de la capacité de remboursement démontrée.
Les principaux réseaux à examiner sont le Crédit Agricole, le Crédit Mutuel et les Banques Populaires. Leur organisation et leurs politiques commerciales peuvent varier selon les caisses, fédérations, banques régionales ou entités concernées. Il serait donc imprudent de leur attribuer une règle uniforme d’acceptation des indépendants, des expatriés ou des biens à transformer.
Une différence importante peut apparaître dans la manière dont le dossier est instruit. Une agence disposant d’une connaissance précise du marché immobilier local peut mieux contextualiser la valeur d’une ancienne exploitation agricole ou d’un bâtiment dont les caractéristiques s’éloignent des logements habituels. Cette connaissance ne remplace toutefois ni une expertise immobilière ni une validation des risques par les instances compétentes.
Pour un ancien local commercial transformé en habitation, plusieurs éléments peuvent faire évoluer l’analyse :
- La destination urbanistique autorisée et la faisabilité réglementaire de la transformation.
- Des ventes comparables pertinentes, plutôt qu’une simple estimation fondée sur des logements standardisés.
- Des devis détaillés et cohérents avec l’ampleur des travaux.
- Une évaluation documentée de la valeur du bien après réhabilitation.
- Une analyse réaliste de sa liquidité et de ses possibilités de revente.
La proximité géographique ne doit cependant pas être confondue avec une compétence de financement spécialisée. Une agence peut connaître le marché immobilier de son secteur sans disposer de la délégation nécessaire pour examiner une transformation complexe ou des revenus professionnels atypiques. La question utile consiste à identifier le niveau réel d’instruction du dossier et les personnes qui interviendront dans la décision.
Avant de transmettre les documents, il est pertinent de demander si l’agence instruit directement les opérations comportant des travaux lourds, si elle peut faire intervenir un interlocuteur spécialisé et quelles garanties elle est en mesure d’examiner. Il faut aussi vérifier si le dossier est étudié localement ou transmis à un centre décisionnaire dont les critères sont différents.
Une réponse précise sur ces points a davantage de valeur qu’un argument commercial affirmant que le réseau accompagne tous les profils. Elle permet de sélectionner les interlocuteurs capables d’analyser les particularités du projet avant de déclencher une demande formelle.
La meilleure stratégie consiste donc à consulter plusieurs entités de manière ciblée, en présentant un dossier identique et documenté. Les différences de réponse deviennent alors comparables et peuvent révéler une réelle divergence de politique de risque, plutôt qu’une simple différence de discours commercial.
8.3 : Banque traditionnelle, banque en ligne ou courtier : lequel choisir pour un premier achat atypique en France ?
Le choix dépend de la nature de l’atypicité. Une banque traditionnelle peut être préférable lorsqu’un conseiller doit présenter un montage complexe, une banque en ligne peut convenir à un emprunteur répondant à des critères d’éligibilité standardisés, tandis qu’un courtier peut faciliter l’accès à plusieurs prêteurs. Aucun de ces canaux n’est universellement supérieur : le profil de l’emprunteur et les caractéristiques du bien déterminent la stratégie de consultation.
Il faut d’abord distinguer deux situations. Un salarié en CDI qui achète un ancien commerce pour le transformer en logement présente un profil de revenus relativement lisible, mais un risque immobilier et réglementaire particulier. À l’inverse, un indépendant qui achète un appartement classique présente un bien standard, mais des revenus qui peuvent nécessiter une analyse approfondie.
| Critère | Banque traditionnelle | Banque en ligne | Courtier |
|---|---|---|---|
| Nature de l’interlocuteur | Établissement prêteur avec conseiller | Établissement prêteur avec parcours principalement numérique | Intermédiaire entre emprunteur et prêteurs |
| Projet immobilier complexe | Possibilité d’échanger sur le montage et de présenter les particularités | Éligibilité dépendant des critères et du parcours de la banque | Recherche de partenaires susceptibles d’étudier l’opération |
| Revenus atypiques | Analyse possible selon les critères internes et le niveau de délégation | Compatibilité à vérifier avant toute demande | Préparation et orientation selon les partenaires accessibles |
| Accompagnement | Variable selon l’agence et l’interlocuteur | Souvent davantage structuré autour du parcours numérique | Intermédiation et accompagnement selon le mandat |
| Coût à examiner | TAEG, frais, services et garanties | TAEG, frais et conditions des services associés | Coût du crédit et éventuels honoraires de courtage |
Le courtier mérite une attention particulière : il ne prête pas les fonds et ne décide pas de l’acceptation du crédit. Son intérêt dépend de son réseau de partenaires, de sa connaissance des dossiers non standards et de sa capacité à identifier les établissements réellement accessibles. Le nombre de banques annoncées dans son réseau ne prouve pas que toutes seront sollicitées pour un projet donné.
Pour un emprunteur dont les revenus sont complexes, la priorité peut être un interlocuteur capable de comprendre les bilans, la rémunération du dirigeant et la régularité des flux. Pour un salarié achetant un bien atypique, l’enjeu principal peut plutôt être l’analyse de la destination, de la valeur et du financement des travaux. Lorsque les deux difficultés se cumulent, une instruction personnalisée devient particulièrement importante.
La comparaison doit porter sur cinq dimensions : l’éligibilité réelle du projet, le TAEG, les garanties, les modalités de déblocage des fonds et la compatibilité avec le calendrier d’acquisition. Une banque proposant un taux nominal inférieur ne constitue pas une bonne solution si elle refuse de financer les travaux indispensables à l’habitabilité du bien.
Il faut également organiser les consultations. Avant de mandater un courtier, demandez la liste des catégories d’établissements accessibles et vérifiez les éventuelles exclusivités. En parallèle, identifiez les banques que vous pouvez consulter directement. Cette organisation limite les démarches redondantes et facilite le suivi des demandes.
La sélection ne doit donc pas opposer artificiellement banque physique et banque numérique. Elle doit déterminer quel interlocuteur dispose des moyens d’instruire le dossier, puis comparer les conditions contractuelles des offres effectivement accessibles.
8.2 : Comment construire un dossier bancaire susceptible d’être étudié en 15 jours dans une banque en ligne ?
Un dossier bancaire peut être préparé pour faciliter une première étude en 15 jours, mais ce délai constitue un objectif d’organisation et non une garantie d’accord. La rapidité dépend notamment de l’éligibilité du projet, de la complétude des justificatifs, des vérifications nécessaires et des particularités du bien. Un parcours numérique ne supprime pas les contrôles de risque ni les limites de financement de l’établissement.
Avant de réunir les pièces, il faut vérifier que l’opération entre dans le périmètre de la banque sollicitée. BoursoBank, Fortuneo et Hello bank! peuvent être examinées comme points d’entrée, mais leurs conditions de financement doivent être vérifiées directement pour le projet considéré. Il ne faut pas présumer qu’un établissement accepte tous les statuts professionnels, les transformations de destination ou les financements comportant des travaux importants.
La distinction entre achat classique et opération atypique est déterminante. Un appartement habitable acheté par un salarié en CDI ne pose pas les mêmes questions qu’un ancien local commercial à transformer, même si le montant du crédit demandé est identique. Le parcours automatisé peut atteindre ses limites lorsque la banque doit apprécier plusieurs lots, une destination particulière ou des décaissements successifs.
Le dossier gagne à être organisé en deux ensembles complémentaires.
- Documents personnels et financiers : identité, situation familiale, justificatifs de revenus, avis d’imposition, relevés bancaires, crédits en cours, épargne et justificatifs professionnels selon le statut.
- Documents immobiliers et techniques : compromis, diagnostics disponibles, description du bien, plans, devis, autorisations d’urbanisme lorsqu’elles sont nécessaires, estimations de valeur et calendrier des travaux.
Les pièces exactes dépendent de la banque et de l’opération. Un document utile à l’analyse d’une grange à réhabiliter ne sera pas nécessairement exigé pour un appartement déjà habitable. Il est donc préférable de distinguer les justificatifs demandés par le prêteur des pièces complémentaires destinées à rendre le projet compréhensible.
Une chronologie réaliste permet ensuite d’organiser les échanges :
| Étape | Objet | Point de vigilance |
|---|---|---|
| Simulation | Estimation indicative du financement | Elle ne vaut pas décision de crédit. |
| Dépôt du dossier | Transmission des pièces demandées | Vérifier que le dossier est réellement complet. |
| Premier retour | Identification des éléments manquants ou des incompatibilités | Un retour favorable n’est pas un accord définitif. |
| Accord de principe | Appréciation préliminaire du financement | Les vérifications et conditions restent à satisfaire. |
| Décision et offre | Validation du crédit et émission de l’offre contractuelle | Respecter les conditions et délais légaux applicables. |
Le délai de traitement initial ne doit jamais être confondu avec le délai légal de réflexion. Après réception de l’offre de prêt immobilier, l’emprunteur doit respecter un délai minimal de dix jours avant de pouvoir l’accepter. Le ministère de l’Économie précise également les informations précontractuelles et les éléments permettant de comparer les offres, notamment au moyen de la fiche d’information standardisée européenne.
La banque en ligne devient moins adaptée lorsque l’opération nécessite une appréciation humaine approfondie : changement de destination d’un bâtiment, plusieurs biens financés simultanément, revenus professionnels complexes ou chantier avec déblocages successifs. Dans ces situations, il est préférable de solliciter rapidement une instruction personnalisée plutôt que d’attendre une réponse automatisée à proximité de l’échéance de la condition suspensive de financement.
Un dossier bien construit peut accélérer les vérifications, mais aucune banque ne peut être considérée comme tenue de rendre une décision favorable sous quinze jours. Le calendrier de vente doit donc conserver une marge compatible avec les vérifications immobilières et financières.
8.4 : L’erreur d’accepter une domiciliation des revenus pouvant entraîner 3 000 € de frais bancaires sur la durée du crédit
Accepter une domiciliation des revenus sans calculer le coût des services associés peut rendre une offre immobilière moins avantageuse qu’elle ne paraît. L’enjeu n’est pas de refuser systématiquement la domiciliation, mais de comparer les économies contractuelles réellement accordées avec les frais récurrents imposés par le compte, les cartes, les packages et les services complémentaires.
Trois notions doivent être distinguées. La domiciliation des revenus correspond au versement régulier des ressources sur un compte désigné. Le compte de remboursement sert à prélever les échéances du crédit. Les produits bancaires complémentaires regroupent notamment les cartes, assurances facultatives et services de gestion. Ces éléments ne constituent pas automatiquement un engagement unique et indissociable.
La réglementation et les conditions contractuelles doivent être examinées avec attention. Le ministère de l’Économie rappelle les règles générales du crédit immobilier et les documents que l’établissement doit remettre à l’emprunteur. Les obligations éventuelles de domiciliation et les avantages individualisés proposés en contrepartie doivent être vérifiés dans les documents de l’offre, sans assimiler une pratique commerciale à une obligation générale applicable à tous les crédits.
Le calcul économique doit intégrer les coûts qui restent effectivement à la charge du client :
- Cotisation annuelle du compte bancaire.
- Coût des cartes et éventuels services de paiement.
- Packages et options récurrentes.
- Assurances facultatives ou services complémentaires souscrits.
- Frais liés aux moyens de paiement ou à la gestion du compte, lorsqu’ils sont applicables.
Une économie de taux doit être comparée à ces coûts sur une période identique. Le montant de 3 000 € ne constitue pas un coût systématique de domiciliation : il s’agit d’un seuil à tester dans une simulation propre au contrat et à la durée de détention des services.
Exemple de comparaison économique hypothétique
Un emprunteur compare deux propositions de financement. La première prévoit un avantage tarifaire lié à la domiciliation, mais impose plusieurs services payants. La seconde affiche un taux différent et permet de conserver ses services bancaires habituels. Pour choisir, il additionne les frais récurrents de chaque offre sur la période étudiée et les compare aux économies d’intérêts effectivement obtenues.
Ce scénario est pédagogique : aucun tarif, gain de taux ou résultat bancaire réel n’est attribué à un établissement. Le seuil de 3 000 € ne peut être retenu qu’après calcul à partir des conditions contractuelles.
Il faut également simuler un changement de domiciliation après quelques années. Les clauses relatives à la conservation d’un avantage tarifaire, aux engagements commerciaux et aux conséquences d’un départ doivent être vérifiées. Une offre peut être attractive au départ mais perdre une partie de son intérêt si les services associés sont conservés inutilement pendant toute la durée du prêt.
Attention à ne pas comptabiliser deux fois les dépenses. Les frais entrant déjà dans le calcul du TAEG ne doivent pas être ajoutés une seconde fois au coût total. En revanche, les dépenses de fonctionnement qui ne sont pas intégrées à cet indicateur doivent être examinées séparément pour mesurer le coût bancaire global de la relation.
La bonne comparaison repose donc sur les documents contractuels et sur la durée pendant laquelle les services seront effectivement utilisés. Un taux immobilier avantageux ne doit pas masquer une relation bancaire durablement plus coûteuse.
8.5 : Comment améliorer votre profil bancaire en 6 mois pour viser 0,3 point de moins sur votre taux ?
Six mois peuvent suffire à rendre un dossier plus lisible et à corriger certaines faiblesses financières, mais ils ne garantissent pas une baisse de taux de 0,3 point. La marge de négociation dépend du marché au moment de la demande, du risque présenté, de la politique commerciale du prêteur, de la concurrence entre établissements et des caractéristiques du projet immobilier.
Le premier travail consiste à distinguer les éléments modifiables des contraintes structurelles. Les revenus liés à une activité indépendante ne deviennent pas automatiquement stables en six mois. De même, un bâtiment difficile à revendre ne devient pas un logement standard après amélioration de la gestion du compte bancaire. En revanche, plusieurs indicateurs peuvent évoluer de façon mesurable.
La préparation doit porter notamment sur :
- La régularité des flux : identifier les découverts, les incidents de paiement et les variations inhabituelles sur les comptes.
- Les crédits existants : examiner les mensualités et le coût d’un éventuel remboursement anticipé.
- La capacité d’épargne : démontrer une épargne régulière et sa disponibilité réelle.
- La trésorerie résiduelle : conserver une réserve compatible avec les dépenses d’acquisition et les travaux.
- La cohérence du projet : stabiliser le budget, les devis et le calendrier avant le dépôt de la demande.
Un remboursement anticipé de crédit à la consommation peut améliorer la structure des charges, mais son intérêt doit être calculé. Utiliser une épargne nécessaire au financement d’une réhabilitation pour solder une dette peut finalement fragiliser le projet. L’objectif n’est pas d’afficher artificiellement un meilleur profil bancaire : il est de renforcer la capacité réelle à supporter les échéances.
La cible de 0,3 point peut être testée par une simulation à capital et durée identiques. Le calcul doit distinguer la réduction des intérêts, l’effet de l’assurance emprunteur et les éventuels frais supplémentaires. Une baisse du taux débiteur ne signifie pas automatiquement une baisse identique du coût global si les autres conditions se dégradent.
Scénario pédagogique : arbitrer entre taux et trésorerie
Un acquéreur indépendant prévoit six mois de préparation avant de solliciter une banque. Il envisage de rembourser un crédit existant et de renforcer son épargne. Avant de choisir, il compare le gain potentiel sur la mensualité à la trésorerie qu’il conserverait pour les travaux de son futur bien atypique.
La décision dépend de la robustesse du financement après cette opération. Une amélioration apparente du dossier ne justifie pas de supprimer la réserve nécessaire à l’achèvement du chantier. Ce scénario ne constitue ni une simulation de taux réelle ni une promesse de réduction de 0,3 point.
La question du calendrier est également stratégique. Retarder une acquisition peut permettre de renforcer l’épargne et de documenter davantage les revenus, mais peut aussi entraîner la perte d’un bien rare, l’expiration de devis ou des coûts d’attente. À l’inverse, déposer immédiatement une demande sur un dossier insuffisamment préparé peut conduire à un refus évitable.
La décision doit donc reposer sur un arbitrage entre solidité financière, disponibilité du bien, maturité des travaux et calendrier contractuel. Pour un projet atypique, la qualité des documents techniques peut avoir autant d’importance que les améliorations apportées aux comptes bancaires.
La réduction de 0,3 point reste une hypothèse de négociation à confronter à des propositions écrites. La meilleure décision peut aussi consister à préserver une trésorerie suffisante plutôt qu’à rechercher le taux le plus bas à tout prix.
À retenir avant de structurer le financement
- Le choix du prêteur doit tenir compte à la fois de la solvabilité de l’emprunteur et de la valeur économique du bien après travaux.
- La comparaison des offres doit intégrer les garanties, les frais, les modalités de déblocage et la trésorerie conservée, pas uniquement le taux affiché.
- Une économie annoncée de 30 000 € sur vingt ans doit être démontrée par une simulation complète adaptée au capital, à la durée et aux conditions réellement proposées.
Comment structurer votre crédit immobilier en France pour viser 30 000 € d’économies sur 20 ans ?
Structurer un crédit immobilier sur vingt ans consiste à comparer plusieurs architectures de financement et à mesurer leur coût global, plutôt qu’à rechercher uniquement le taux débiteur le plus bas. Une économie de 30 000 € peut constituer un objectif de simulation, mais elle n’est ni automatique ni démontrée pour tous les projets. Son réalisme dépend du capital emprunté, de la durée, de l’assurance, des frais et des conditions de financement des travaux.
Pour un bien atypique, le prêt amortissable classique constitue un premier scénario de référence. Il peut être comparé à une combinaison de financements compatibles ou à un crédit comportant un différé d’amortissement lorsque la nature des travaux et les règles applicables le permettent. Chaque structure doit être vérifiée auprès du prêteur : les possibilités commerciales et contractuelles ne sont pas identiques d’un établissement à l’autre.
Le différé peut notamment être étudié lorsque l’entrée en jouissance du bien est décalée par des travaux importants. Le cadre réglementaire prévoit certaines situations particulières dans lesquelles la durée maximale peut être adaptée. Le ministère de l’Économie rappelle notamment les conditions spécifiques concernant les opérations anciennes comportant une part significative de travaux. Cette possibilité ne doit pas être assimilée à un droit général à obtenir un différé ou une durée supplémentaire.
La comparaison doit porter sur les éléments suivants :
- Le montant initial emprunté et les fonds propres mobilisés.
- Le taux débiteur et le coût total des intérêts.
- Le coût de l’assurance emprunteur sur la durée retenue.
- Les frais de dossier, de garantie et les autres frais entrant dans le coût du financement.
- Les modalités de remboursement anticipé et de modulation des échéances.
- Les possibilités de financement et de déblocage des fonds affectés aux travaux.
Le TAEG constitue un indicateur essentiel pour comparer les offres de crédit dans des conditions homogènes. Il intègre les intérêts et les coûts obligatoires entrant dans son périmètre réglementaire. La fiche d’information standardisée européenne permet également de comparer les caractéristiques contractuelles, les garanties et les modalités de remboursement. Les services bancaires annexes doivent néanmoins être examinés séparément lorsqu’ils ne sont pas intégrés à cet indicateur.
Le financement des travaux mérite une analyse spécifique. Leur intégration au prêt principal peut simplifier la structure, mais dépend de leur nature, des justificatifs exigés et des règles de déblocage. Un financement séparé peut être envisagé lorsque le prêteur ne souhaite pas intégrer l’ensemble des dépenses au crédit immobilier principal. Dans les deux cas, il faut anticiper les conséquences d’un chantier retardé, d’un dépassement de devis ou d’une facture présentée après la période prévue pour le déblocage des fonds.
Les décaissements progressifs peuvent aussi modifier le coût réel du financement. Selon le contrat, les fonds sont libérés au fur et à mesure de la réalisation des travaux, ce qui peut entraîner des intérêts intercalaires ou des contraintes de trésorerie pendant la phase de chantier. Le calendrier des entreprises, les justificatifs de paiement et les conditions de mise à disposition des sommes doivent être vérifiés avant la signature.
Pour vérifier si l’objectif de 30 000 € est réaliste, il faut construire une simulation paramétrable. Les variables doivent être identiques entre les offres, à l’exception des éléments que l’on cherche précisément à comparer.
| Variable | Scénarios à comparer | Résultat à mesurer |
|---|---|---|
| Capital emprunté | Apport réduit ou renforcé | Intérêts et mensualités |
| Taux débiteur | Propositions réellement obtenues | Coût des intérêts |
| Assurance emprunteur | Contrats et garanties comparables | Coût total de l’assurance |
| Frais de financement | Garanties, dossier et frais annexes | Coût global de l’opération |
| Travaux | Intégration au prêt ou financement distinct | Coût du financement et trésorerie nécessaire |
| Modalités de remboursement | Prêt classique, différé ou échéances modulables | Coût total et contraintes contractuelles |
Les économies doivent être calculées séparément : réduction du capital emprunté, différence de taux, coût de l’assurance, frais de garantie et éventuels intérêts intercalaires. Cette méthode évite d’attribuer deux fois le même gain à des leviers différents. Elle permet aussi de vérifier si une architecture de financement plus complexe apporte réellement un avantage.
Le tableau final d’arbitrage doit réunir les conditions économiques et la capacité opérationnelle de la banque :
| Critère de décision | Question à vérifier | Importance pour un bien atypique |
|---|---|---|
| Coût total et TAEG | Quel est le coût complet du financement ? | Évite de retenir un taux nominal trompeur. |
| Garanties | Quelle garantie est acceptée et à quelles conditions ? | Détermine la faisabilité du montage. |
| Assurance | Quelles garanties et quelles exclusions sont prévues ? | Peut modifier sensiblement le coût global. |
| Financement des travaux | Les travaux sont-ils intégrés et comment les fonds sont-ils débloqués ? | Conditionne l’achèvement du projet. |
| Modularité | Les échéances peuvent-elles être adaptées dans les limites du contrat ? | Utile en cas de variation des revenus. |
| Remboursement anticipé | Quelles conditions et indemnités éventuelles s’appliquent ? | Préserve les possibilités d’arbitrage ultérieur. |
| Capacité d’instruction | Le prêteur accepte-t-il d’étudier les particularités du bien et du profil ? | Critère déterminant pour un dossier non standard. |
Les informations contractuelles à comparer sont notamment celles présentées dans les informations obligatoires sur les offres de crédit immobilier présentées par le ministère de l’Économie. Elles permettent de confronter les caractéristiques des financements sans se limiter à une simulation commerciale initiale.
Pour un emprunteur atypique, le meilleur partenaire est celui qui sait financer l’acquisition, comprendre le bien, sécuriser les travaux et proposer des conditions supportables jusqu’au terme du crédit. Avant de signer un compromis ou de retenir une proposition, une comparaison documentée des établissements et des montages permet de transformer plusieurs refus initiaux en une véritable stratégie de financement. Le premier travail consiste à réunir les éléments financiers et immobiliers nécessaires à cette comparaison, puis à solliciter les prêteurs dont le périmètre d’intervention correspond au projet.
Quelle banque française choisir lorsqu’on est indépendant et que l’on a déjà essuyé plusieurs refus de crédit immobilier ?
Il n’existe pas de banque universellement adaptée aux indépendants. Le Crédit Agricole, le Crédit Mutuel et les Banques Populaires peuvent constituer des pistes de consultation, de même que certaines banques traditionnelles ou certains courtiers disposant de partenaires adaptés. Le choix dépend de la régularité des revenus, de l’ancienneté de l’activité, des bénéfices disponibles, de l’apport et des caractéristiques du bien. Il est préférable de présenter trois exercices documentés et de demander comment les revenus variables seront appréciés avant de déposer une demande complète.
Peut-on obtenir un crédit immobilier sans apport personnel en France ?
Oui, un financement sans apport personnel n’est pas interdit par une règle générale du HCSF. Toutefois, aucune banque n’est tenue de financer intégralement une acquisition. L’établissement évalue la solvabilité, le taux d’effort, la durée, les garanties et le risque global du projet. Pour un bien atypique, la difficulté peut aussi porter sur sa valeur, sa destination ou les travaux à réaliser. Un financement intégral doit donc être étudié au cas par cas.
Une banque en ligne peut-elle financer une ancienne grange transformée en habitation ?
Cela dépend des critères d’éligibilité de l’établissement et de la nature juridique et technique de l’opération. Une banque en ligne peut proposer un parcours adapté à certains achats immobiliers classiques, mais une transformation de destination, des travaux importants ou des déblocages successifs peuvent nécessiter une instruction personnalisée. Il faut vérifier la destination autorisée du bâtiment, les conditions de financement des travaux et les documents exigés avant de déposer la demande.
Combien de temps faut-il pour obtenir un accord de crédit immobilier sur un dossier atypique ?
Il n’existe pas de délai universel garanti pour l’instruction d’un dossier atypique. Un objectif organisationnel de quinze jours peut être envisagé pour préparer et transmettre les justificatifs, mais la complexité du bien, les vérifications de solvabilité et les validations internes peuvent prolonger le traitement. Il faut distinguer simulation, accord de principe, décision définitive et émission de l’offre. Après réception de l’offre, le délai légal minimal de réflexion est de dix jours avant acceptation.
Un courtier peut-il obtenir un crédit immobilier après plusieurs refus bancaires ?
Un courtier peut identifier des établissements susceptibles d’étudier un dossier qui n’a pas trouvé de solution auprès des premières banques consultées. Il peut également améliorer la présentation des revenus, des garanties et du montage immobilier. Cependant, il ne prête pas les fonds et ne peut imposer une décision favorable à un établissement. Avant de lui confier le dossier, il est utile de vérifier ses partenaires effectifs, son expérience des opérations atypiques, ses honoraires et les éventuelles clauses d’exclusivité.