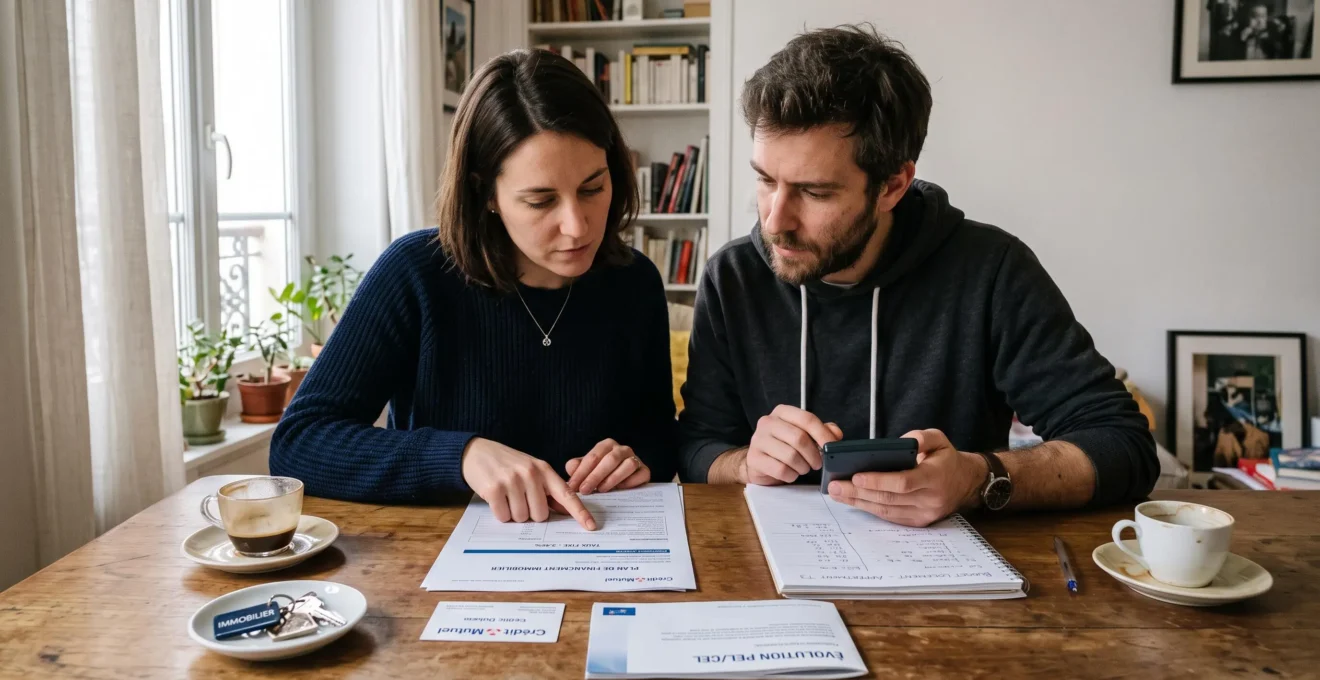
Pour acheter une résidence principale en France, disposer de 20 % d’apport personnel n’est pas une obligation réglementaire. Les banques peuvent accepter un financement avec 10 % d’apport, parfois moins, selon la stabilité des revenus, le niveau d’endettement, l’épargne restante et les caractéristiques du logement. La véritable question consiste à déterminer combien de fonds propres mobiliser sans fragiliser son budget après l’achat.
Pour un couple primo-accédant disposant de 40 000 € d’épargne et envisageant un appartement à 250 000 €, ces 40 000 € représentent 16 % du prix affiché. Mais ce calcul ne suffit pas : frais d’acquisition, garantie bancaire, déménagement et éventuels travaux doivent également être financés.
Un apport élevé peut améliorer la présentation du dossier et réduire les intérêts futurs. Il peut aussi devenir contre-productif s’il absorbe toutes les économies du ménage. L’objectif est donc de trouver un équilibre entre apport personnel, capacité d’emprunt et réserve de sécurité, puis d’examiner les financements complémentaires accessibles.
Les trois repères pour dimensionner votre apport immobilier
- 10 % ou 20 % : aucun de ces seuils n’est imposé par le HCSF. Les exigences dépendent notamment de la politique de risque de chaque banque.
- Épargne disponible : l’apport doit couvrir les besoins du financement sans absorber la trésorerie nécessaire aux dépenses imprévues.
- Optimisation : le PTZ, les prêts complémentaires, la durée du crédit et l’assurance emprunteur doivent être étudiés ensemble avant de fixer l’apport définitif.
- Pourquoi les banques françaises exigent un apport minimal et refusent les dossiers sans fonds propres ?
- Comment mobiliser PEL, CEL et livret A pour constituer un apport solide en quelques années ?
- Apport personnel ou PTZ : lequel privilégier pour un primo-accédant en zone B1 ?
- L’erreur des primo-accédants qui investissent 100 % de leur épargne et n’ont plus rien pour les travaux
- Quand mobiliser vos fonds propres pour maximiser votre pouvoir de négociation face au vendeur ?
- Pourquoi quelques points de TAEG en plus alourdissent fortement le coût total sur la durée du prêt ?
- Comment cumuler PTZ, prêt Action Logement et apport pour financer un ancien avec travaux ?
- Comment structurer votre crédit immobilier en France pour économiser sur le coût total ?
Pourquoi les banques françaises exigent un apport minimal et refusent les dossiers sans fonds propres ?
Les banques demandent fréquemment un apport personnel pour limiter leur risque financier, couvrir les frais liés à l’acquisition et vérifier la capacité du ménage à épargner. Cependant, aucun texte du Haut Conseil de stabilité financière n’impose un apport minimal de 10 % ou de 20 %. Un dossier sans apport reste donc juridiquement envisageable, mais son acceptation dépend de l’établissement prêteur.
Le HCSF encadre principalement deux paramètres : le taux d’effort, fixé en principe à 35 % maximum des revenus, et la durée du crédit, généralement limitée à 25 ans. Certaines opérations peuvent bénéficier d’un différé d’amortissement supplémentaire. Les banques disposent également d’une marge de flexibilité pouvant atteindre 20 % de leur production trimestrielle de nouveaux crédits immobiliers, dans les conditions réglementaires prévues.
Ces dérogations concernent les critères de taux d’effort et de maturité, pas un quota national de crédits accordés sans apport. La distinction est essentielle : un financement à 110 % n’est pas automatiquement interdit, mais une banque peut refuser de financer les frais annexes à l’acquisition.
35 %
Taux d’effort maximal de principe pour les crédits immobiliers résidentiels soumis aux règles du HCSF. Cette limite ne correspond pas à un pourcentage minimal d’apport.
Référence : mesures du HCSF sur l’octroi des crédits immobiliers.
Pour la banque, l’apport remplit deux fonctions distinctes. La première est patrimoniale : plus l’acheteur finance lui-même une partie de l’opération, moins l’établissement prête au regard du coût du bien. La seconde est comportementale : des versements réguliers sur un compte d’épargne peuvent témoigner d’une gestion budgétaire maîtrisée.
Une profession recherchée, des perspectives salariales favorables ou une situation professionnelle particulièrement stable peuvent contribuer à rendre un dossier attractif. Ces caractéristiques ne garantissent toutefois aucune dérogation. Les décisions varient selon la politique commerciale, l’exposition au risque et les critères internes de chaque banque.
Exemple pédagogique : comparer deux niveaux d’apport
Pour un appartement affiché à 250 000 €, un apport équivalant à 10 % du prix représente 25 000 €, contre 50 000 € pour 20 %.
La différence de 25 000 € peut réduire le capital emprunté si les autres dépenses sont identiques. Elle ne permet pas, à elle seule, de prévoir l’acceptation du crédit ni le taux qui sera proposé.
Les projets d’investissement locatif peuvent faire l’objet d’une analyse bancaire différente de celle d’une résidence principale. Mais il n’existe pas de règle générale selon laquelle le seuil de 10 % serait légalement réservé à l’un de ces usages. Dans tous les cas, le financement doit être examiné au regard des règles applicables et de la politique de l’établissement.
Le premier objectif n’est donc pas d’atteindre mécaniquement 20 %, mais de présenter un plan de financement cohérent avec vos revenus et votre capacité à conserver de l’épargne après l’acquisition. Cette réflexion commence par l’inventaire des placements mobilisables.
Comment mobiliser PEL, CEL et livret A pour constituer un apport solide en quelques années ?
Pour constituer un apport immobilier, il faut déterminer l’épargne mensuelle possible, classer ses placements selon leur disponibilité et conserver une réserve liquide. Le PEL, le CEL et le livret A n’ont pas les mêmes conditions de retrait ni les mêmes avantages. La meilleure stratégie consiste à comparer leur rémunération, leur fiscalité et leurs éventuels droits à prêt avant de mobiliser les fonds.
Un couple souhaitant réunir 40 000 € en quatre ans, sans épargne initiale, devrait mettre de côté environ 833 € par mois à deux, hors intérêts et fiscalité. Avec 10 000 € déjà disponibles, l’effort d’épargne correspondant descend à 625 € mensuels, toujours hors rendement. Ces montants sont des objectifs arithmétiques, pas des prévisions de rendement.
La répartition entre les produits d’épargne dépend ensuite de leur fonction.
| Placement | Intérêt pour le projet | Point à vérifier |
|---|---|---|
| Livret A | Épargne disponible pour l’apport et les dépenses de sécurité. | Somme à conserver accessible après l’acquisition. |
| PEL | Capital constitué et possibilité de droits à prêt immobilier. | Date d’ouverture, rémunération, fiscalité et conditions du prêt. |
| CEL | Épargne logement pouvant ouvrir des droits à prêt sous conditions. | Ancienneté, droits acquis et règles propres au compte. |
Le PEL mérite une analyse spécifique. Son prêt épargne logement peut atteindre réglementairement 92 000 €, mais le montant réellement accessible dépend notamment des droits constitués. Le taux de ce prêt est déterminé selon les conditions applicables à la date d’ouverture du plan : il n’est donc pas nécessairement inférieur au taux immobilier proposé aujourd’hui.
La date d’ouverture compte également pour la durée du placement. Les PEL ouverts depuis le 1er mars 2011 sont soumis à une durée maximale de 15 ans. Avant de clôturer un ancien plan, il faut comparer son rendement net, ses éventuels avantages et les conséquences de la clôture. La fiche officielle de Service Public sur le plan épargne logement détaille ces règles selon les générations de PEL.
La régularité des versements constitue un argument utile dans un dossier bancaire. Un historique de 24 mois peut illustrer un effort d’épargne durable, mais aucune règle générale n’établit que deux années d’épargne valent systématiquement davantage qu’un capital constitué récemment.
Pour un apport provenant d’une donation familiale, la traçabilité est tout aussi importante. Il faut pouvoir expliquer l’origine des sommes, présenter les mouvements bancaires correspondants et fournir les justificatifs adaptés à la nature du don. Selon la situation, une déclaration fiscale ou un acte notarié peut être nécessaire. Une simple attestation ne remplace pas automatiquement les formalités légales applicables.
Préparer un dossier d’apport vérifiable en cinq actions
- Inventorier vos placements : produire un tableau indiquant le capital disponible, le titulaire et les conditions de retrait de chaque compte.
- Fixer l’objectif d’épargne : établir un calendrier mensuel jusqu’à la date d’achat envisagée, avec le montant réellement épargnable.
- Auditer les produits d’épargne logement : réunir les contrats PEL et CEL ainsi que les informations sur les droits à prêt acquis.
- Documenter les fonds familiaux : préparer les justificatifs de transferts et les documents déclaratifs ou notariés requis.
- Isoler la réserve de sécurité : établir un plan de financement distinguant l’apport mobilisable du solde d’épargne conservé.
Une fois l’apport réellement disponible identifié, il devient possible de mesurer l’intérêt des aides à l’accession. Pour un primo-accédant, le PTZ peut modifier sensiblement le financement, à condition que le logement et les revenus respectent les critères du dispositif.
Apport personnel ou PTZ : lequel privilégier pour un primo-accédant en zone B1 ?
En zone B1, il est généralement préférable d’étudier le PTZ et l’apport personnel comme deux financements complémentaires plutôt que comme des solutions concurrentes. L’apport réduit le montant à emprunter et peut rassurer la banque ; le PTZ finance une partie de l’opération sans intérêts. Le meilleur équilibre dépend de l’éligibilité du logement, des revenus du couple et du coût du crédit principal.
Le prêt à taux zéro s’adresse notamment aux ménages respectant les conditions de ressources et de primo-accession. Il doit compléter un autre crédit immobilier et ne remplace pas l’épargne personnelle. Son montant dépend de plusieurs critères : nature du bien, composition du ménage, ressources, localisation et coût de l’opération retenu dans les limites réglementaires.
Depuis le 1er avril 2025, le PTZ est accessible sous conditions aux logements neufs collectifs et individuels sur l’ensemble du territoire français, dispositif prévu jusqu’au 31 décembre 2027. En revanche, l’ancien avec travaux en zone B1 n’entre pas dans le champ ordinaire du PTZ tel que défini pour cette catégorie d’opérations : celle-ci concerne les zones B2 et C.
Il faut donc distinguer un appartement neuf en zone B1 d’un appartement ancien classique dans la même commune. La localisation seule ne suffit pas à déterminer l’accès au prêt aidé. Des opérations particulières peuvent relever de dispositifs spécifiques, à vérifier séparément.
La présentation officielle du prêt à taux zéro par le ministère de l’Économie précise les conditions applicables aux logements neufs et anciens ainsi que les plafonds réglementaires.
Pour deux occupants en zone B1, le plafond du coût d’opération pris en compte pour calculer le PTZ est fixé à 202 500 € dans le barème présenté par le ministère. Ce plafond ne représente ni le prix maximal du logement acheté ni le montant de PTZ automatiquement accordé.
| Situation | Levier à étudier | Point de vigilance |
|---|---|---|
| Logement neuf éligible, ressources compatibles | Combiner PTZ et apport personnel. | Vérifier les mensualités pendant et après le différé. |
| Épargne importante, faible réserve disponible | Préserver une partie des liquidités grâce au montage des crédits. | Ne pas accroître excessivement les mensualités futures. |
| Ancien classique avec travaux en zone B1 | Examiner le financement bancaire et les aides réellement accessibles. | Ne pas inclure un PTZ ordinaire non éligible dans le budget. |
| Revenus proches des plafonds du PTZ | Faire confirmer l’éligibilité avant l’offre d’achat. | Contrôler les revenus et les modalités réglementaires de calcul. |
Un montage avec PTZ peut réduire la part financée au taux du marché. Néanmoins, le différé éventuel ne supprime pas le capital à rembourser : il décale certaines échéances. Le bon calcul doit donc comparer le coût global et l’évolution des mensualités sur toute la durée du financement.
Cette comparaison doit intégrer une contrainte souvent sous-estimée : la trésorerie nécessaire après la remise des clés. Un montage avantageux sur le papier peut perdre tout intérêt si la moindre réparation oblige ensuite le ménage à emprunter à nouveau.
L’erreur des primo-accédants qui investissent 100 % de leur épargne et n’ont plus rien pour les travaux
Mobiliser toutes ses économies pour augmenter l’apport personnel peut réduire le capital emprunté, mais fragiliser durablement le budget après l’acquisition. L’apport optimal n’est pas nécessairement l’apport maximal. Un couple primo-accédant doit conserver suffisamment de liquidités pour les dépenses d’installation, les éventuels travaux, les charges immédiates et les imprévus liés au logement.
La distinction essentielle oppose le montant accepté par la banque au montant réellement soutenable pour le ménage. Le premier répond à une logique de financement ; le second intègre la sécurité financière après l’achat.
Prenons un scénario pédagogique : un couple dispose de 45 000 € d’épargne et doit prévoir 12 000 € pour les dépenses d’installation et les travaux non financés par son prêt. S’il mobilise les 45 000 € pour obtenir son crédit, il se retrouve sans trésorerie pour couvrir les 12 000 € de dépenses identifiées. En conservant cette enveloppe, son apport mobilisable est ramené à 33 000 €, avant constitution éventuelle d’une réserve supplémentaire.
Cette différence peut nécessiter un prêt immobilier légèrement plus important ou un ajustement du projet. Elle évite cependant de présenter un budget d’acquisition qui ignore des dépenses déjà prévisibles.
Le reste à vivre constitue également un élément important de l’analyse bancaire. Il correspond aux revenus disponibles après paiement des charges considérées, notamment des mensualités de crédit. Il complète l’examen du taux d’endettement sans se confondre avec le solde d’épargne détenu.
Une réserve épuisée expose le ménage à plusieurs difficultés : panne de chauffage, réparation urgente, retard de chantier ou coexistence temporaire d’un loyer et d’une mensualité. Un crédit à la consommation contracté après l’achat pour faire face à ces dépenses peut alourdir le coût global de l’opération.
Certains établissements peuvent intégrer des travaux au financement immobilier, à condition notamment de disposer d’un budget documenté et de devis acceptables pour l’instruction du dossier. Cette possibilité doit être étudiée avant la signature de l’offre de prêt, et non considérée comme acquise après l’achat.
Présenter cette réserve dans le plan de financement est préférable à la dissimuler. Une banque peut examiner séparément le capital mobilisé pour l’acquisition et l’épargne conservée comme protection contre les aléas du projet.
Une fois ces montants séparés, le couple peut annoncer un apport crédible sans promettre de mobiliser l’intégralité de ses économies. Cette transparence renforce également la préparation de l’offre d’achat et les échanges avec le vendeur.
Quand mobiliser vos fonds propres pour maximiser votre pouvoir de négociation face au vendeur ?
Le meilleur moment pour préparer et justifier ses fonds propres se situe avant de formuler une offre d’achat. Le vendeur doit pouvoir apprécier la solidité financière du candidat, sans que celui-ci ait besoin de retirer immédiatement toute son épargne. Une attestation bancaire, des fonds disponibles et un financement préalablement étudié peuvent renforcer la crédibilité de l’offre, surtout lorsque plusieurs acquéreurs se positionnent.
Il faut distinguer trois étapes : préparer la preuve des fonds, immobiliser éventuellement une somme au titre de l’avant-contrat et mobiliser effectivement l’apport pour financer l’acquisition. Ces opérations n’interviennent pas nécessairement au même moment.
Avant de commencer les visites, le couple peut demander une étude de financement à sa banque ou à un intermédiaire compétent. Celle-ci doit intégrer les revenus, les charges existantes, l’apport envisagé, les frais annexes et la mensualité souhaitée. Une attestation de faisabilité ou un accord de principe peut ensuite être communiqué au vendeur, dans les limites précisées par l’établissement émetteur.
Un accord de principe n’est pas une offre de prêt définitive. Il ne garantit ni le financement final ni la réalisation de toutes les conditions d’octroi.
| Contexte immobilier | Stratégie de financement | Précaution |
|---|---|---|
| Plusieurs offres concurrentes | Présenter rapidement une attestation de faisabilité et un apport documenté. | Éviter de promettre un financement encore incertain. |
| Bien nécessitant des travaux | Chiffrer les travaux avant d’arrêter l’apport définitif. | Ne pas utiliser la réserve indispensable comme argument de solvabilité. |
| Vendeur ouvert à la négociation | Mettre en avant un dossier préparé et un calendrier réaliste. | Ne pas confondre solidité du dossier et justification d’un prix excessif. |
Lors de la signature d’une promesse ou d’un compromis, la condition suspensive d’obtention de prêt protège l’acquéreur selon ses modalités légales et contractuelles. La présentation d’un apport élevé ne dispense pas de cette protection lorsque l’acquisition dépend effectivement d’un emprunt.
Le montant demandé au titre d’un dépôt de garantie éventuel doit lui aussi être anticipé. Il ne faut pas confondre cette somme avec l’intégralité de l’apport, qui sera généralement mobilisée dans le cadre du financement définitif de la transaction.
Enfin, la rapidité compte autant que le pourcentage affiché. Un dossier comprenant des justificatifs de revenus, une situation bancaire lisible et un financement cohérent réduit les incertitudes pratiques pendant l’instruction. En revanche, raccourcir excessivement les délais contractuels peut devenir risqué si le crédit n’est pas encore obtenu.
Une offre convaincante repose donc sur une solvabilité démontrable et un calendrier réaliste. Mais la réussite du projet dépend aussi du prix du crédit finalement obtenu : une différence de taux relativement modeste peut avoir un effet durable sur le coût de l’acquisition.
Pourquoi quelques points de TAEG en plus alourdissent fortement le coût total sur la durée du prêt ?
Une augmentation du taux annuel effectif global peut renchérir sensiblement un crédit immobilier, car son effet se répète pendant de nombreuses échéances. Sur une durée longue, même quelques dixièmes de point peuvent représenter plusieurs milliers d’euros. L’écart exact dépend toutefois du capital emprunté, de l’échéancier et des frais : il ne peut pas être déduit du seul TAEG sans hypothèses complémentaires.
Dans un crédit amortissable classique à mensualités constantes, chaque échéance comprend une part d’intérêts et une part de remboursement de capital. Au début du prêt, le capital restant dû est plus élevé : les intérêts occupent donc une part généralement plus importante de la mensualité. Cette proportion diminue progressivement à mesure que le capital est remboursé.
Une hausse du taux nominal augmente les intérêts calculés sur le capital restant dû. À durée identique, elle entraîne normalement une mensualité plus élevée et davantage d’intérêts payés sur l’ensemble du prêt.
Pour mesurer cet effet, il faut néanmoins distinguer le taux nominal du TAEG. Le premier sert notamment au calcul des intérêts du prêt. Le second intègre, selon les règles applicables, les intérêts et les frais obligatoires entrant dans le coût du crédit, notamment certains frais de dossier, de garantie et d’assurance.
Le TAEG est l’indicateur de comparaison des offres, mais il ne se substitue pas directement au taux nominal dans la formule d’une mensualité amortissable.
Pour un prêt classique à taux nominal fixe, avec mensualités constantes et hors assurance, la mensualité peut être calculée à l’aide de la formule suivante :
Mensualité = C × i / [1 − (1 + i)−n]
Dans cette formule, C représente le capital emprunté, i le taux nominal mensuel et n le nombre total de mensualités. Elle suppose notamment un taux périodique constant et l’absence de différé.
Simulation hypothétique sur 200 000 € empruntés
Un couple emprunte 200 000 € sur 20 ans. Avec un taux nominal fixe de 3,8 % et des mensualités constantes hors assurance, la mensualité théorique est d’environ 1 191 €. À 4,2 %, elle atteint environ 1 233 €.
La différence est d’environ 42 € par mois et 10 000 € sur 240 échéances, selon les arrondis. Cet exemple compare deux taux nominaux, et non deux TAEG : les frais annexes et l’assurance ne sont pas inclus. Il ne permet donc pas d’affirmer qu’un passage de 3,8 % à 4,2 % de TAEG entraîne systématiquement 22 000 € de coût supplémentaire.
Pour comparer deux offres réelles, il faut utiliser le même capital, la même durée et des hypothèses cohérentes, puis rapprocher les TAEG, les mensualités assurance comprise, le coût total et les éventuelles échéances particulières.
L’apport intervient directement dans cette comparaison. Augmenter l’apport réduit le capital à financer, toutes choses égales par ailleurs. Mais utiliser davantage d’épargne n’est pertinent que si la diminution du coût du crédit justifie la perte de liquidité correspondante.
Le choix du taux et de l’apport ne peut donc pas être séparé de celui des prêts aidés éventuels. Lorsqu’un financement comporte plusieurs lignes de crédit, leur articulation devient aussi importante que le taux affiché sur le prêt principal.
Comment cumuler PTZ, prêt Action Logement et apport pour financer un ancien avec travaux ?
Le cumul d’un PTZ, d’un prêt Action Logement, d’un apport personnel et d’un crédit bancaire peut être envisageable lorsque chaque financement est accessible pour l’opération concernée. Mais un achat classique dans l’ancien avec travaux ne donne pas automatiquement droit à ces deux prêts aidés. Il faut vérifier séparément la zone PTZ, la nature du logement et les conditions du Prêt Accession avant de construire le montage.
Le premier obstacle concerne le PTZ. Pour une acquisition ordinaire dans l’ancien avec travaux, le dispositif décrit par les règles applicables depuis avril 2025 vise les zones B2 et C, sous conditions. Un logement ancien classique en zone B1 ne doit donc pas être présenté comme éligible à ce PTZ sur le seul fondement de la réalisation de travaux.
Le deuxième obstacle concerne Action Logement. Son Prêt Accession est un financement complémentaire destiné à certains salariés du secteur privé non agricole, notamment dans les entreprises comptant au moins dix salariés, sous conditions de ressources et de primo-accession définies par l’organisme.
Le financement affiché peut atteindre 30 000 € à 1 % nominal fixe hors assurance obligatoire, avec une durée maximale annoncée de 25 ans. Cependant, les catégories d’opérations présentées comprennent notamment l’acquisition dans le neuf, la construction et l’achat d’un ancien HLM. L’achat d’un ancien privé classique avec travaux n’est pas mentionné comme opération généralement éligible.
Les conditions du Prêt Accession d’Action Logement doivent donc être contrôlées en fonction du statut de l’emprunteur et de la nature exacte du projet. Le simple fait de travailler pour une entreprise cotisante ne suffit pas à établir l’éligibilité.
Pour une opération répondant effectivement aux critères de plusieurs financements, le montage peut être présenté comme une addition de ressources. Le prêt principal couvre alors la fraction du coût global qui reste à financer après l’apport et les prêts complémentaires, dans les limites imposées par chacun.
| Composante | Rôle | Contrôle indispensable |
|---|---|---|
| Apport personnel | Finance une partie de l’opération sans créer de dette. | Disponibilité des fonds et réserve conservée. |
| PTZ | Prêt complémentaire sans intérêts. | Zone, type d’opération, revenus, quotité et différé éventuel. |
| Prêt Accession Action Logement | Complète le financement bancaire à des conditions spécifiques. | Statut du salarié, ressources et catégorie de logement. |
| Prêt immobilier principal | Finance le montant restant. | Taux, durée, assurance, garantie et mensualités cumulées. |
Pour un ancien privé avec travaux qui ne remplit pas les conditions des prêts complémentaires envisagés, il faut revenir à un montage réalisable : apport, financement bancaire de l’acquisition et, lorsque la banque l’accepte, enveloppe de travaux documentée. D’autres aides spécifiques peuvent exister, mais leur éligibilité doit faire l’objet d’un examen distinct.
Lorsque plusieurs prêts sont effectivement possibles, leur addition complique le calendrier des remboursements. Un PTZ différé, un prêt complémentaire et un crédit principal peuvent générer des échéances variables. Une simulation globale doit alors présenter les mensualités cumulées à chaque phase, et non seulement la mensualité initiale.
Cette approche permet également de détecter les incompatibilités avant l’instruction. Action Logement demande notamment qu’un dossier complet lui parvienne dans les délais prévus avant la signature notariale. Une demande présentée trop tard peut fragiliser l’ensemble du calendrier.
La qualité d’un montage ne dépend pas du nombre de prêts obtenus, mais de sa conformité, de sa lisibilité et du coût global supporté par le ménage. Une fois les lignes de financement confirmées, les derniers arbitrages concernent la structure du crédit lui-même.
À retenir avant de fixer votre montage définitif
- Déterminez d’abord l’apport mobilisable après déduction des frais prévisibles et de votre réserve de sécurité.
- Ne comptabilisez un financement aidé qu’après avoir vérifié l’éligibilité du ménage et de l’opération immobilière.
- Comparez plusieurs structures de crédit sur leur coût total et sur les mensualités réellement supportables, et pas seulement sur le taux affiché.
Comment structurer votre crédit immobilier en France pour économiser sur le coût total ?
Pour réduire le coût total d’un crédit immobilier, les principaux leviers sont la durée d’emprunt, le montant initial financé, l’assurance emprunteur et les modalités de remboursement. Une durée plus courte diminue généralement les intérêts, tandis qu’une assurance adaptée peut réduire les frais récurrents. L’optimisation consiste à combiner ces paramètres sans dépasser une mensualité compatible avec le budget du ménage.
La durée est le premier arbitrage. Plus le remboursement est étalé, plus le capital reste longtemps exposé aux intérêts. Une durée courte peut donc permettre une économie substantielle, mais elle augmente la mensualité et peut rendre le financement incompatible avec les critères d’octroi.
Un couple doit ainsi comparer plusieurs échéanciers à capital initial identique, en conservant une hypothèse réaliste sur ses charges. Le scénario le moins coûteux n’est pas nécessairement celui qui préserve le mieux sa capacité à faire face aux dépenses familiales futures.
Deuxième levier : la structure des prêts. Selon les offres disponibles, un financement peut associer un crédit principal à un prêt complémentaire bénéficiant d’un taux différent. Certains établissements proposent également un lissage des échéances pour rendre les mensualités globales plus régulières malgré la coexistence de plusieurs prêts.
Il faut alors examiner le coût total de chaque composante et le coût du montage dans son ensemble. Une mensualité lissée ne prouve pas, à elle seule, que le financement soit moins cher.
Troisième levier : l’assurance emprunteur. Selon le profil des emprunteurs, les garanties recherchées et la tarification, une assurance externe peut être moins coûteuse que le contrat initialement proposé par la banque. Le changement d’assurance est encadré par la réglementation, notamment les dispositions issues de la loi Lemoine, et suppose le respect de l’équivalence des garanties exigées.
Le TAEA, taux annuel effectif de l’assurance, constitue un indicateur utile pour examiner le poids de l’assurance dans le financement. Il faut également comparer les cotisations effectivement dues, les garanties, les exclusions, les franchises et la répartition de la couverture entre les deux emprunteurs.
Quatrième levier : les remboursements anticipés. Lorsqu’une épargne excédentaire devient disponible, un remboursement partiel peut réduire le capital restant dû et donc les intérêts futurs. Selon les modalités contractuelles, il peut conduire à raccourcir la durée ou à réduire les échéances.
L’arbitrage dépend du rendement net de l’épargne conservée, du coût du crédit, de la liquidité nécessaire et des éventuelles indemnités de remboursement anticipé. Pour les crédits immobiliers concernés, ces indemnités sont encadrées légalement et peuvent être absentes dans certaines situations ou selon le contrat.
Enfin, certains prêts prévoient une modulation des mensualités. Cette souplesse peut aider un ménage dont les revenus évoluent, mais ses effets sur la durée et le coût global doivent être vérifiés dans les conditions contractuelles. Une baisse de mensualité accompagnée d’un allongement du prêt peut augmenter les intérêts totaux.
Pour structurer efficacement le crédit, une méthode consiste à demander plusieurs simulations présentant le même prix d’achat, les mêmes frais estimés et la même réserve de sécurité. On fait ensuite varier séparément l’apport, la durée, l’assurance et les possibilités de remboursement anticipé. Cette comparaison permet de distinguer les économies réelles des simples déplacements d’échéances.
Avant de signer votre financement, établissez un budget d’acquisition complet, choisissez la somme d’épargne que vous pouvez réellement mobiliser, puis faites comparer plusieurs offres de prêt sur leur coût total, assurance comprise. L’objectif n’est pas d’obtenir le pourcentage d’apport le plus élevé, mais de financer votre résidence principale tout en conservant une marge financière durable.
Peut-on acheter un logement avec seulement 5 % d’apport personnel ?
Oui, un financement avec 5 % d’apport n’est pas interdit par une règle nationale fixant un minimum obligatoire. Son acceptation dépend toutefois du profil de l’emprunteur, du coût de l’opération, des frais annexes et de la politique de risque de la banque. Le respect des critères réglementaires ne garantit pas l’obtention du prêt.
Les frais de notaire peuvent-ils être financés par le crédit immobilier ?
Une banque peut, selon sa politique et les caractéristiques du dossier, accepter de financer certains frais liés à l’acquisition. Ce financement n’est toutefois pas systématique. Il est prudent de chiffrer les frais d’acquisition, de garantie et de dossier avant de déterminer l’apport nécessaire.
Faut-il clôturer son PEL avant de demander un prêt immobilier ?
Non, pas automatiquement. La décision dépend de la date d’ouverture du PEL, de son rendement, de sa fiscalité, des droits à prêt et des fonds nécessaires pour acheter. Une clôture peut faire perdre certains avantages. Le contrat doit donc être étudié avant tout retrait.
Une donation des parents est-elle acceptée comme apport immobilier ?
Une donation familiale peut contribuer à l’apport, sous réserve de pouvoir justifier l’origine et la disponibilité des fonds. La banque peut demander les relevés correspondant aux virements et des documents relatifs au don. Les obligations fiscales ou notariales dépendent de la nature et des caractéristiques de la transmission.
Faut-il conserver de l’épargne après la signature de l’achat ?
Il est généralement prudent de préserver une réserve adaptée à ses charges, à la stabilité de ses revenus et à l’état du logement. Cette somme permet notamment de faire face aux réparations, aux dépenses d’installation et aux imprévus sans solliciter immédiatement un nouveau crédit. Son montant ne correspond pas à un pourcentage réglementaire uniforme.